

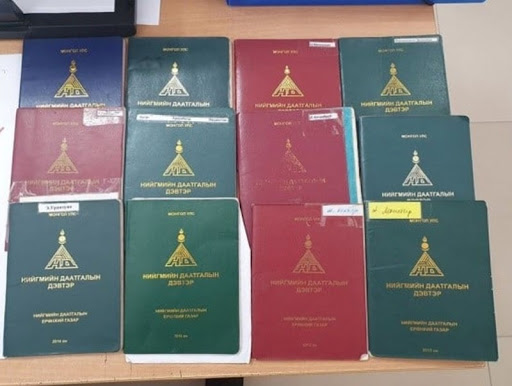
Иргэн, аж ахуйн нэгж татвар болон нийгмийн даатгалын шимтгэлийн өртэй байсан нь зөвшөөрөл авах, сунгахад саад болохгүй боллоо.
Тодруулбал, Зөвшөөрөл, мэдэгдлийн тухай хуульд оруулсан нэмэлт, өөрчлөлт 2026 оны наймдугаар сарын 31-нээс хэрэгжиж эхэлсэн байна.
Өмнө нь татварын өргүй байх шаардлага нь зөвшөөрөл сунгахтай тодорхой хэмжээнд холбогдож байсан бол шинэ зохицуулалтаар татвар, НДШ-ийн өрийг зөвшөөрөл олгох, сунгах нөхцөлөөс тусгаарлажээ.
Өөрөөр хэлбэл, байгууллага татвар болон НДШ-ийн өртэй бол өрөө холбогдох хууль тогтоомжийн дагуу төлөх үүрэгтэй хэвээр. Харин уг өртэй гэдэг шалтгаанаар зөвшөөрөл олгох, сунгахаас татгалзахгүй гэсэн үг юм.
Ингэснээр зөвшөөрөл олголтын үйл ажиллагааг татвар, нийгмийн даатгалын өр төлөлтөөс тусад нь шийдвэрлэх эрх зүйн зохицуулалт бүрдэж байна.
УИХ-ын гишүүдийн зүгээс Н.Номтойбаяр гишүүнийг шууд чөлөөлөх асуудлыг хэлэлцэж болохгүй. Эхлээд түдг

